
Ten artykuł jest dostępny również w językach:
 English
 Português
 Español
 Français
 Deutsch
 Italiano
 Русский
 Nederlands
 日本語
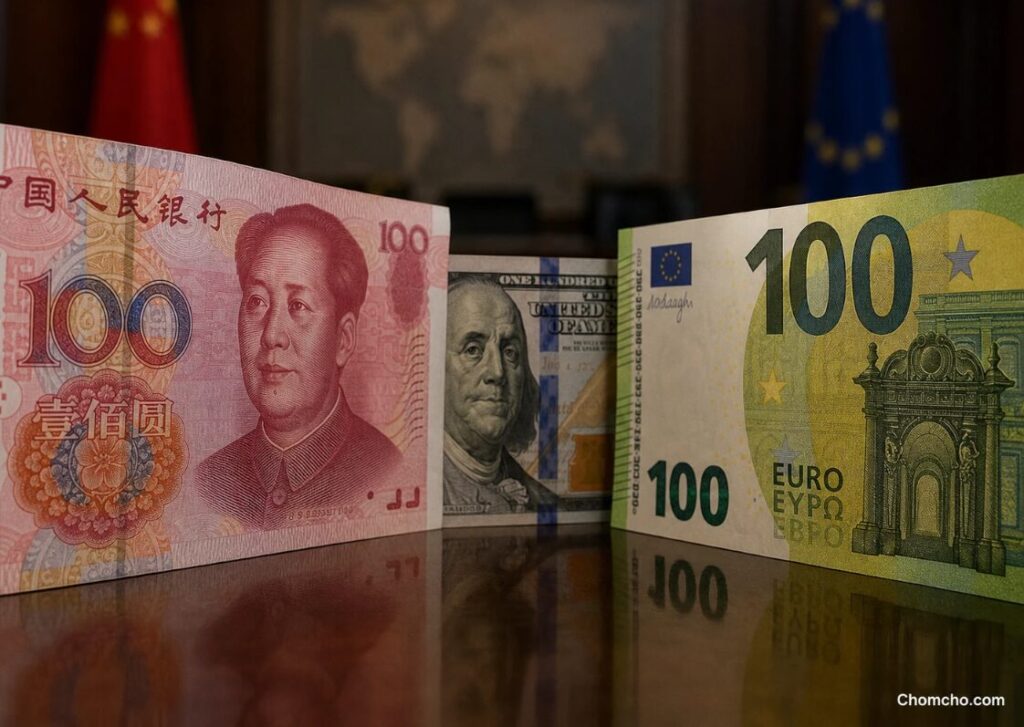
Merz twierdzi, że juan jest manipulowany, i właśnie obnażył sprzeczność tkwiącą w celach walutowych Chin.
Kanclerz Niemiec Friedrich Merz powiedział studentom Uniwersytetu w Kolonii w poniedziałek, 13 lipca, że chińska waluta, juan (nie mylić z japońskim jenem), jest niedowartościowana o 25 proc. „od lat”.
Stwierdził, że Unia Europejska nie może wygrać, bez względu na to, jak bardzo jest innowacyjna, w starciu z konkurentem, który sztucznie manipuluje własną walutą.
Jego żądanie jest proste: Chiny muszą pozwolić juanowi swobodnie płynąć, z ceną ustalaną przez rynek, tak jak w przypadku dolara czy euro.
Liczby stojące za jego frustracją są brutalne. Deficyt handlowy UE z Chinami osiągnął w 2025 roku 360 000 mln euro, co oznacza wzrost o prawie 20 proc. w ciągu jednego roku. Eksport niemieckich samochodów do Chin załamał się o 66 proc. w stosunku do szczytu z 2022 roku.
O co dokładnie Niemcy oskarżają Chiny?
W większości krajów zachodnich to rynek decyduje o wartości waluty. W Chinach bank centralny ogłasza codzienną cenę referencyjną i pozwala juanowi poruszać się jedynie w wąskim, kontrolowanym przedziale.
Wartość chińskiej waluty jest zatem decyzją rządową.
Tani juan sprawia, że chińskie samochody, maszyny i panele słoneczne są sztucznie tanie w Europie.
Proponowanym przez Merza rozwiązaniem jest międzynarodowe porozumienie mające na celu podniesienie wartości juana, podobne do Porozumienia Plaza z 1985 roku, które przewartościowało japońskiego jena.
Chiny dobrze znają tę historię. Wielu w Pekinie obwinia tamtą umowę za japońskie gospodarcze „stracone dekady” i nie zamierza jej powtarzać.
Czym naprawdę Chiny chcą uczynić swoją walutę?
I tu robi się interesująco. Chiny mają w rzeczywistości dwa odrębne cele dotyczące juana, i warto je od siebie odróżniać.
Cel pierwszy: skarbonka. Chiny chcą, aby juan stał się walutą rezerwową, czyli pieniądzem, któremu rządy, banki centralne i fundusze emerytalne ufają jako bezpiecznemu środkowi przechowywania wartości w długim terminie.
Dziś świat wypełnia tę skarbonkę głównie dolarami amerykańskimi.
Cel drugi: kasa fiskalna. Chiny chcą, aby juan stał się walutą handlową, czyli pieniądzem faktycznie używanym do płacenia za towary przekraczające granice.
Prezydent Xi Jinping otwarcie zadeklarował oba te ambicje. W przemówieniu oficjalnie opublikowanym przez Pekin w lutym 2026 roku Xi stwierdził, że juan „powinien być szeroko stosowany w międzynarodowym handlu, inwestycjach i na rynkach walutowych, osiągając jednocześnie status globalnej waluty rezerwowej”.
W ramach tego drugiego celu kryje się jeszcze jeden techniczny niuans.
Juan ma już realny wpływ jako waluta rozliczeniowa, czyli pieniądz używany do dokonywania płatności, lecz pozostaje w tyle jako waluta fakturowania, czyli pieniądz, w którym zapisywana jest cena.
Brazylijski importer może na przykład podpisać kontrakt wyceniony w dolarach, ale zapłacić rachunek w juanach.
Świat płaci niekiedy w juanach, ale nadal woli zapisywać ceny w bardziej stabilnych dolarach.
Czy słaba waluta może stać się światową skarbonką?
Waluta handlowa jest jak gorący kartofel, mówiąc metaforycznie. Otrzymuje się ją, wydaje lub zużywa i nigdy nie trzeba długo ufać wartości tego pieniądza.
Słaby juan nie stanowi tu przeszkody. Może nawet pomagać, ponieważ tanie chińskie towary dają wszystkim powód, by go używać.
Nikt jednak nie trzyma oszczędności życia w gorącym kartoflu. Waluta rezerwowa wymaga stabilności, przewidywalności i zaufania, a właśnie tego waluta zarządzana przez rząd nie może zagwarantować.
Jeśli Pekin może obniżyć wartość swojej waluty, by wspierać eksporterów, może też obniżyć wartość oszczędności Państwa kraju.
Edwin Lai, profesor ekonomii na Hongkońskim Uniwersytecie Nauki i Technologii oraz autor czołowej książki o juanie, przewiduje, że juan stanie się trzecią walutą płatniczą świata do 2030 roku.
Jednocześnie twierdzi, że rozliczenia handlowe nie będą miały pierwszorzędnego wpływu na status waluty rezerwowej, ponieważ globalne transakcje finansowe są znacznie większe niż handel.
Liczby potwierdzają ten wniosek.
Juan obsługuje rosnący udział w światowych płatnościach, ale stanowi zaledwie około 2 proc. globalnych rezerw, podczas gdy dolar odpowiada za 57 proc.
Chiny wygrywają wyścig przy kasie, a przegrywają wyścig o skarbonkę. Własna polityka słabego juana jest jednym z głównych powodów.
Cyfrowy juan, broń służąca tylko jednemu celowi
Chiny promują również e-CNY, swoją oficjalną walutę cyfrową.
Techniczna nazwa to cyfrowa waluta banku centralnego, czyli CBDC, pieniądz cyfrowy emitowany i kontrolowany bezpośrednio przez bank państwowy.
W ramach nowego planu pięcioletniego Pekin promuje e-CNY w rozliczeniach międzynarodowych za pośrednictwem platform całkowicie omijających zachodni system bankowy.
Jest to potężne narzędzie do realizacji celu przy kasie. Jednak cyfrowa wersja waluty kontrolowanej pozostaje walutą kontrolowaną.
W rzeczywistości daje państwu jeszcze większą kontrolę niż kiedykolwiek dawały pieniądze papierowe. Każda transakcja jest widoczna dla Pekinu, a scentralizowany system cyfrowy daje rządowi techniczną możliwość zdalnego zamrożenia lub anulowania sald.
Chińskie testy obejmowały nawet pieniądz cyfrowy z datą ważności.
Czy trzymaliby Państwo oszczędności narodowe w pieniądzu, który rząd może zamrozić lub unieważnić jednym poleceniem?
Technologia nie jest w stanie wytworzyć zaufania.
Europa płaci rachunek tak czy inaczej
Dlaczego Merz woli rozmawiać z Pekinem zamiast zrywać z nim zależność?
Ponieważ cena odejścia jest astronomiczna. EY-Parthenon, ramię doradcze globalnego giganta księgowego EY, szacuje, że Stany Zjednoczone, strefa euro i Wielka Brytania musiałyby zainwestować dodatkowe 23,6 bln dolarów w ciągu 25 lat, by zakończyć swoją zależność od Chin, przy czym udział strefy euro wynosi 9,1 bln.
Rzeczywisty plan Europy zakłada częściową niezależność.
Nowa ustawa o akceleratorze przemysłowym wprowadza zasady „Made in Europe” (z ang. „wyprodukowane w Europie”): samochody elektryczne i inne produkty muszą być w znacznej mierze produkowane w Europie, aby kwalifikować się do zamówień publicznych, dotacji i ulg podatkowych.
Przepisy mają jednak zastosowanie wyłącznie tam, gdzie zaangażowane są środki publiczne.
Czysto prywatne zakupy pozostają w dużej mierze otwarte na chińskie produkty, co krytycy określają jako lukę pozostawiającą frontowe drzwi niezamknięte.
Ostrzejszy „instrument przeciwdziałania nadwyżce zdolności produkcyjnych” jest wciąż przedmiotem debaty, a Pekin już zapowiedział „zdecydowane środki odwetowe” w razie jego przyjęcia.
Problem Niemiec jest problemem Stanów Zjednoczonych
Wszystko, na co narzeka Merz, dotyczy również Stanów Zjednoczonych.
Te same nierównowagi handlowe. Ta sama walka o suwerenność przemysłową.
A za tym wszystkim stoi projekt BRICS dotyczący dedolaryzacji, który leży u samego sedna chińskich celów walutowych i jest wymierzony bezpośrednio w pozycję dolara.
Jeśli juan kiedykolwiek wygra wyścig o skarbonkę, największym przegranym będzie Waszyngton, nie Berlin.
Różnica między tymi dwoma mocarstwami tkwi w sposobie reagowania.
Prezydent Trump działa: cła, wzajemność i presja, która sprowadza państwa do stołu negocjacyjnego.
Bruksela debatuje: umowy o cenach minimalnych, kwoty dotyczące treści z lukami prawnymi oraz instrumenty istniejące jedynie na papierze, podczas gdy chiński udział w rynku stale rośnie.
Europa powoli budzi się do tego, co zwolennicy America First mówili już lata temu. Żaden naród nie pozostaje suwerenny, gdy jego przemysł zależy od rywala.
Chiny chcą jednocześnie zaufania świata i jego fabryk. Nie mogą jednak naprawdę mieć obu tych rzeczy na zawsze, a wolny świat wciąż ma przewagę.
Cele Chin w zakresie waluty kryją w sobie fundamentalną sprzeczność, a prawda, podobnie jak rynki, zawsze w końcu zwycięża!